
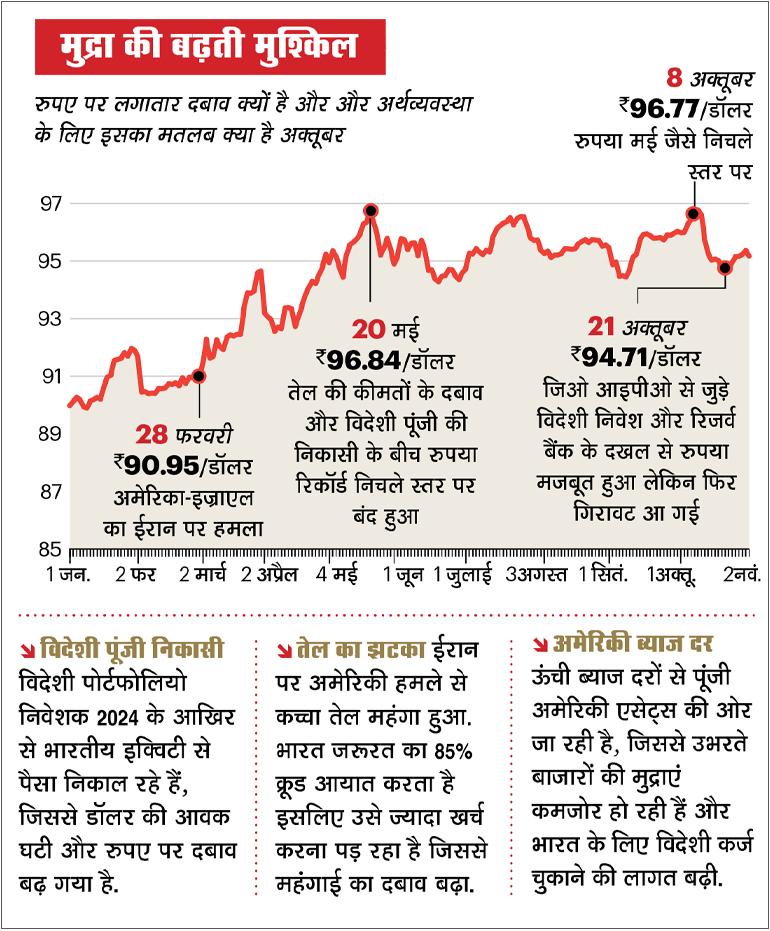
अभी इसी दो नवंबर को रुपया डॉलर के मुकाबले 94.86 के स्तर पर बंद हुआ. यह वही रेंज है जिसमें वह पिछले पांच महीनों से बना हुआ है. कच्चे तेल की कीमतों में कुछ नरमी आई थी, इस उम्मीद में कि कतर के एक प्रस्ताव से अमेरिका-ईरान के बीच जारी तनाव खत्म हो सकता है.
विदेशी निवेशकों ने भी थोड़ी राहत बख्शी और लगभग दो साल तक लगातार बिकवाली करते रहने के बाद उन्होंने 30 अक्तूबर को भारतीय शेयरों में 3,600 करोड़ रुपए की शुद्ध खरीदारी की. लेकिन रुपए के इस स्तर की कीमत चुकानी पड़ी है.
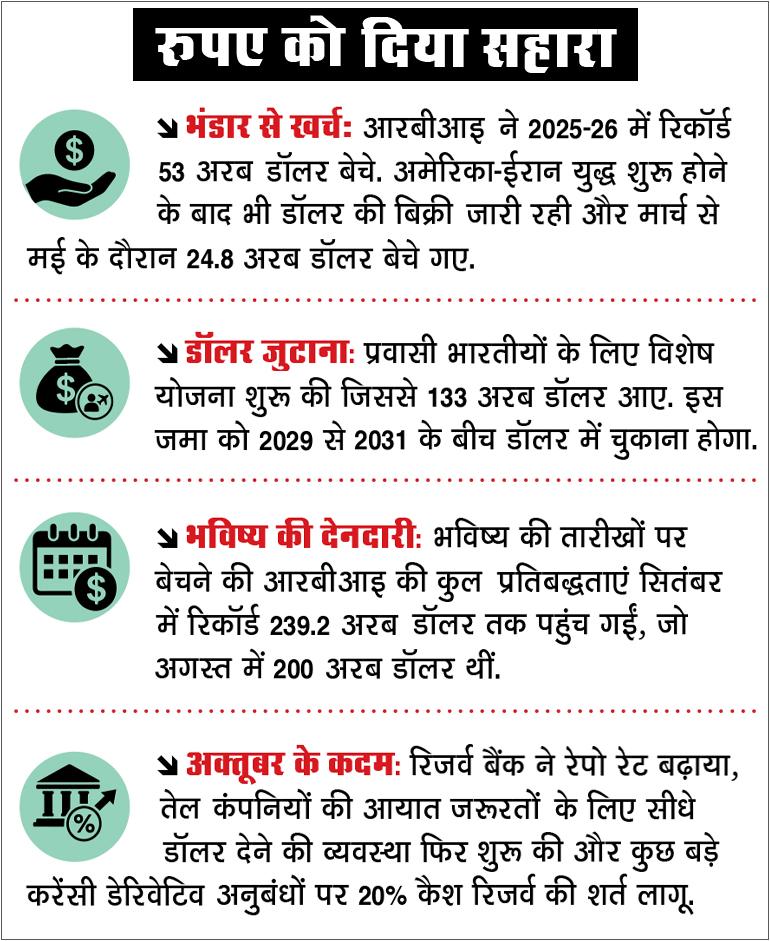
सितंबर के अंत तक भारतीय रिजर्व बैंक की फॉरवर्ड बुक—यानी भविष्य की तारीखों पर डॉलर बेचने की उसकी प्रतिबद्धता—रिकॉर्ड 239.2 अरब डॉलर तक पहुंच गई. 23 अक्तूबर को विदेशी मुद्रा भंडार लगातार सातवें हफ्ते गिरकर 719.75 अरब डॉलर पर आ गया जो चार सितंबर के अपने उच्चतम स्तर से लगभग 66 अरब डॉलर कम है.
रिजर्व बैंक के गवर्नर संजय मल्होत्रा का कहना है कि कोई खास विनिमय दर उनका लक्ष्य नहीं, बल्कि वे केवल इसमें अत्यधिक उतार-चढ़ाव को नियंत्रित करने के लिए हस्तक्षेप करते हैं. हालांकि, मई के बाद से रुपए को गिरने से रोकने के लिए केंद्रीय बैंक ने डॉलर बेचे हैं, विदेशी मुद्रा में जमा राशियां जुटाई हैं, ब्याज दरों में बढ़ोतरी की है और मुद्रा बाजार के नियमों को सख्त किया है.
मुद्रा बाजार के एक हिस्से में डॉलर के मुकाबले 100 रुपए का मनोवैज्ञानिक स्तर पहले ही टूट चुका है. 20 मई को जब स्पॉट ट्रेड में रुपया गिरकर लगभग 97 के रिकॉर्ड निचले स्तर पर पहुंच गया था, तब एक साल का फॉरवर्ड रेट पहली बार 100 के पार चला गया.
फॉरवर्ड कॉन्ट्रैक्ट या अग्रिम अनुबंध वे होते हैं जिनके तहत कारोबारी भविष्य में भुगतान के लिए डॉलर की विनिमय दर पहले से फिक्स कर लेते हैं. इस तरह वे रुपए में गिरावट के जोखिम से बच जाते हैं. फॉरवर्ड या आगे की दरें स्पॉट यानी हाजिर दरों से ज्यादा होती हैं.
इसका कारण यह है कि भारत में ब्याज दरें न केवल अमेरिका की तुलना में ज्यादा हैं बल्कि हेजिंग के लिए डॉलर की (जोखिम से बचाव) मांग तथा बाजार में नकदी (लिक्विडिटी) की स्थिति भी है. जनवरी से अगस्त के बीच एक साल के अनुबंधों पर फॉरवर्ड प्रीमियम औसतन 2.9 फीसद था जो 30 अक्तूबर को बढ़कर 4.57 फीसद हो गया. यही कारण है कि स्पॉट रुपया सुधरकर लगभग 95 रुपए के स्तर पर आ गया लेकिन दो नवंबर को एक साल का फॉरवर्ड रेट 99.2 रुपए पर रहा.
गिरावट और इसके जोखिम
दबाव युद्ध से पहले से ही बना हुआ था. 2024 में विदेशी पोर्टफोलियो निवेशकों ने भारतीय शेयरों और बॉन्डों में 18.4 अरब डॉलर का निवेश किया था लेकिन अक्तूबर में वे बेचने पर उतर आए. इसके लिए उन्होंने अमेरिकी टैरिफ, हाइ वैल्युएशन और कैपिटल गेन्स टैक्स और सिक्योरिटीज ट्रांजैक्शन टैक्स (एसटीटी) में बढ़ोतरी का हवाला दिया. दो साल के भीतर रुपया 83 से कमजोर होकर 91 के स्तर पर आ गया.
28 फरवरी को ईरान पर अमेरिका-इज्राएल के हमलों के कारण यह गिरावट आफत बन गई. मार्च में ब्रेंट क्रूड की कीमत 100 डॉलर प्रति बैरल के पार चली गई और विदेशी निवेशकों ने भारतीय शेयरों से रिकॉर्ड 12.7 अरब डॉलर निकाल लिए.
जनवरी से सितंबर के बीच उनकी कुल निकासी 21.4 अरब डॉलर रही. जो देश कच्चे तेल की जरूरत का 85 फीसद आयात करता है, उस पर तेल की ऊंची कीमतों और डॉलर की निकासी का दोहरा दबाव आ गया और चालू खाते का घाटा बढ़ने का खतरा पैदा हो गया.
अमेरिकी मौद्रिक नीति ने इस दबाव को और बढ़ा दिया. फेडरल रिजर्व ने तीन साल बाद 16 सितंबर को ब्याज दरों में पहली बार बढ़ोतरी की. हालांकि, 28 अक्तूबर को उसने दरों में कोई फेरबदल नहीं किया. लेकिन तब भी दो सदस्यों ने दरें बढ़ाने के पक्ष में वोट दिया. अमेरिका में बढ़ी ब्याज दरें पूंजी को डॉलर वाली संपत्तियों की ओर खींचती हैं.
लेकिन रुपया कमजोर होने से व्यापार की स्थिति में भी कोई सुधार नहीं आया है. अप्रैल से अगस्त के बीच निर्यात की तुलना में आयात तेजी से बढ़ा और व्यापार घाटा बढ़ते हुए 147.1 अरब डॉलर पर पहुंच गया.
रुपए में और गिरावट आने से कच्चा तेल खरीदना महंगा हो जाएगा, भारत के 700 अरब डॉलर से ज्यादा के विदेशी कर्ज का भुगतान करना, और इलेक्ट्रॉनिक्स, फार्मास्युटिकल्स, ऑटोमोबाइल तथा रिन्यूएबल एनर्जी जैसे उद्योगों के लिए जरूरी कलपुर्जों का आयात करना भी महंगा हो जाएगा.
अगर कच्चा तेल 110 डॉलर प्रति बैरल पर और रुपया गिरकर 100 प्रति डॉलर के स्तर पर पहुंच जाए, तो कच्चे तेल की लागत लगभग 11,000 रुपए हो जाएगी—जो 18 महीने पहले की लागत से लगभग दोगुनी है. यह रुपए के लिए एक अहम मनोवैज्ञानिक स्तर भी है.
अगर कोई परिवार अपने बच्चे को उच्च शिक्षा के लिए अमेरिका भेजता है, तो 50,000 डॉलर का वार्षिक यूनिवर्सिटी खर्च, जो दो साल पहले 41.5 लाख रुपए था, अब बढ़कर 50 लाख रुपए हो जाएगा.
चिंता का एक मसला महंगाई है. अगस्त में खुदरा महंगाई दर 4.8 फीसद थी; रुपए में और गिरावट आई तो यह 6 फीसद के करीब पहुंच सकती है. इससे ब्याज दरें बढ़ानी पड़ सकती हैं और तेल की कीमतों में राहत मिले बिना ही आर्थिक विकास की गति सुस्त पड़ सकती है. 2013 में रुपए में 11 फीसद की गिरावट के कारण खुदरा महंगाई दर दो अंक में पहुंच गई थी.
दखल के कदम
रुपए की यह रक्षा 1991 की याद दिलाती है. उस समय खाड़ी युद्ध के कारण तेल की कीमतें बढ़ गई थीं और अनिवासी भारतीयों (एनआरआइ) ने अपनी जमा राशियां वापस ले ली थीं. वर्ष के मध्य तक विदेशी मुद्रा भंडार इतना ही बचा था कि उससे मुश्किल से दो सप्ताह का आयात हो सके.
भारत ने विदेश में 67 टन सोना बेचकर या गिरवी रखकर लगभग 60 करोड़ डॉलर जुटाए; फिर रुपए का करीब 20 फीसद अवमूल्यन किया गया था. 2008-09 के वैश्विक वित्तीय संकट के दौरान रिजर्व बैंक ने 34.9 अरब डॉलर की बिक्री की.
2013 में 'टेपर टैंट्रम' (फेड का नकदी वापस लेना) के दौरान उसने मुद्रा की अदला-बदली के माध्यम से लगभग 34 अरब डॉलर जुटाए क्योंकि ऐसे संकेत मिले थे कि फेड अपने बांड-खरीद कार्यक्रम को वापस लेगा. फेड के इस कदम से उभरते बाजारों से डॉलर का बाहर जाना शुरू हो गया.
अभी उठाए गए कदमों के सामने ये सारे हस्तक्षेप छोटे हैं. रिजर्व बैंक ने वित्त वर्ष 26 में रिकॉर्ड 53 अरब डॉलर बेचे. इस साल मार्च से मई के दौरान 24.8 अरब डॉलर की बिक्री की. एनआरआइ के लिए जून में विशेष जमा योजना शुरू की गई जिससे अगस्त के अंत तक 133 अरब डॉलर आए.
अक्तूबर में केंद्रीय बैंक ने घरेलू परिसंपत्तियों को निवेशकों के लिए ज्यादा आकर्षक बनाते हुए रुपए को समर्थन देने की कोशिश की और रेपो दर को 25 आधार अंक बढ़ाकर 5.5 फीसद कर दिया. केंद्रीय बैंक ने सरकारी तेल कंपनियों को उनके आयात भुगतान के लिए सीधे डॉलर मुहैया कराने की सुविधा भी बहाल की.
साथ ही, पहली बार कुछ बड़े करेंसी डेरिवेटिव सौदों के लिए 20 फीसद कैश रिजर्व रखने की शर्त तय कर दी. इस कारण बैंकों के लिए इस तरह के डेरिवेटिव सौदे महंगे हो गए. 1991 के बाद से रुपए की रक्षा के लिए इतने बड़े पैमाने पर उपाय कभी नहीं किए गए. भारत अपने विदेशी मुद्रा भंडार को खर्च करने का विकल्प चुन रहा है.
बचाव की कीमत
चिंता की बड़ी बात आरबीआइ की भविष्य की प्रतिबद्धताएं हैं: अग्रिम अनुबंधों के तहत उसे बाद में डॉलर देने होंगे जबकि प्रवासी भारतीयों की जमा राशियों का भुगतान भी 2029 से 2031 के बीच करना होगा.
नई दिल्ली के लीप इनसाइट्स फाउंडेशन की एक रिपोर्ट डिफेंडिंग द रुपी में इन देनदारियों के हिसाब से रिजर्व बैंक के पास वास्तव में उपलब्ध भंडार का अनुमान लगाया गया है. यह अगस्त में 551.7 अरब डॉलर था, जो फरवरी में युद्ध शुरू होने के समय मौजूद 650.8 अरब डॉलर से कम है.
यह दबाव करेंसी हेजिंग की लागत और सरकार की उधारी दोनों में साफ दिखता है. एक साल का फॉरवर्ड प्रीमियम लगभग चार वर्षों के उच्चतम स्तर पर है. ऐसे में कंपनियां हेजिंग घटा सकती हैं क्योंकि सुरक्षा करना महंगा हो गया है. अगर रुपया और कमजोर होता है तो इन कंपनियों के लिए जोखिम बढ़ जाएगा.
इस बीच, सरकारी बॉन्ड में अक्तूबर के अंत तक लगातार 10 हफ्तों तक गिरावट आई और 10 साल के बॉन्ड पर यील्ड (कमाई) बढ़कर 7.47 फीसद हो गई है. इस अवधि के बॉन्डों में यह पिछले 30 वर्षों में सबसे लंबी गिरावट है.
नेशनल इंस्टीट्यूट ऑफ पब्लिक फाइनेंस ऐंड पॉलिसी के पूर्व निदेशक पिनाकी चक्रवर्ती के अनुसार, केंद्र और राज्यों के कुल कर राजस्व में पेट्रोलियम करों की हिस्सेदारी लगभग 12 फीसद है. इसलिए, ईंधन पर एक्साइज ड्यूटी में की गई किसी भी कटौती से राजस्व के महत्त्वपूर्ण स्रोत को चोट पहुंचती है.
अनुमान है कि अगर एक लीटर पर 10 रुपए की कटौती की जाए तो सालाना 1.7 लाख करोड़ रुपए का नुकसान होगा जबकि राजकोषीय घाटे का लक्ष्य जीडीपी का 4.3 फीसद है. नरेंद्र मोदी सरकार के लिए यह ऐसी स्थिति है जिसका उससे पहले कोई साबका नहीं पड़ा है.
मई 2014 में जब यह सरकार सत्ता में आई थी, तब ब्रेंट क्रूड की कीमत लगभग 110 डॉलर प्रति बैरल थी. दो साल बाद यह औसतन लगभग 47 डॉलर रह गई. उस दौरान एक्साइज ड्यूटी में नौ बार बढ़ोतरी की गई, जिससे सरकारी संग्रह दोगुना से भी ज्यादा हो गया. अब तेल की ऊंची कीमतें सरकारी खजाने पर भारी पड़ रही हैं.
आगे की राह
अर्थशास्त्री मोटे तौर पर इस बात पर सहमत हैं कि गड़बड़ी क्या हुई, लेकिन रिजर्व बैंक को अब क्या करना चाहिए, इस पर उनकी राय जुदा है. एक खेमा चाहता है कि रुपए को बचाने की कोशिश जारी रहे. चक्रवर्ती का मानना है कि महंगाई को काबू रखना प्राथमिकता होनी चाहिए.
वे विनिमय दर में धीरे-धीरे बदलाव के पक्ष में हैं.
रिजर्व बैंक के पूर्व अधिकारी और पब्लिक पॉलिसी से जुड़ी संस्था ईग्रो फाउंडेशन के प्रमुख चरण सिंह बताते हैं कि देश के पास मौजूद विदेशी मुद्रा भंडार से करीब 10 महीने का आयात किया जा सकता है जबकि 2013 में सात महीने का हो सकता था. रिजर्व बैंक 2016 की तरह कर्ज चुकाने की योजना बना सकता है.
दूसरे लोगों का मानना है कि रिजर्व बैंक को अब कदम पीछे खींच लेने चाहिए. 16वें वित्त आयोग के अध्यक्ष अरविंद पानगड़िया ने मई में तर्क दिया था कि “100 महज एक संख्या है, जैसे 99 या 101”. उन्होंने चेतावनी दी कि रुपए को बचाने की लगातार कोशिशें विदेशी मुद्रा भंडार को खत्म कर सकती हैं.
एक विचार यह है कि मुद्रा का कमजोर होना अपने आप में कोई मूल बीमारी नहीं. आर्थिक मामलों पर भाजपा के राष्ट्रीय प्रवक्ता गोपाल कृष्ण अग्रवाल कहते हैं कि रिजर्व बैंक का यह काम ही नहीं है कि वह “रुपए के लिए कोई निश्चित स्तर तय करे”.
वित्त मंत्री निर्मला सीतारमण ने कहा है कि वे अगले बजट से पहले कर से जुड़ी इन दलीलों पर विचार करेंगी. इस साल विदेशी निवेशकों ने भारतीय शेयर बाजार से तीन लाख करोड़ रुपए से अधिक की पूंजी निकाली है. करों में कमी शायद अमेरिकी ब्याज दरों में बढ़ोतरी के असर की पूरी तरह भरपाई न कर पाए लेकिन इससे निवेशकों की एक बड़ी शिकायत जरूर दूर हो सकती है.
अगले साल पहली फरवरी को पेश होने वाला बजट 2027-28 सरकार के उपायों का इम्तहान लेगा. मुख्य चुनौती मुद्रा को स्थिर करना है.
