
अजय सिंह ने इसका गणित बताया और उन्हें यह पसंद नहीं आया. मध्य प्रदेश पेट्रोलियम डीलर्स एसोसिएशन के प्रमुख हिसाब लगाते हुए बताते हैं कि उनके हर सदस्य को रोज 2,000 रुपए से ज्यादा के 100 से अधिक यूपीआइ भुगतान मिलते हैं.
15 अक्तूबर से ऐसे लेनदेन पर उन्हें पैसे देने होंगे—यानी रोज लगभग 590 रुपए या महीने में 17,700 रुपए. वे बताते हैं कि इस कारोबार में सिर्फ आधा प्रतिशत मुनाफा होता है. वे आगाह करते हैं कि एसोसिएशन के सदस्य 16 अक्तूबर से यूपीआइ से 2,000 रुपए से अधिक लेना बंद कर देंगे.
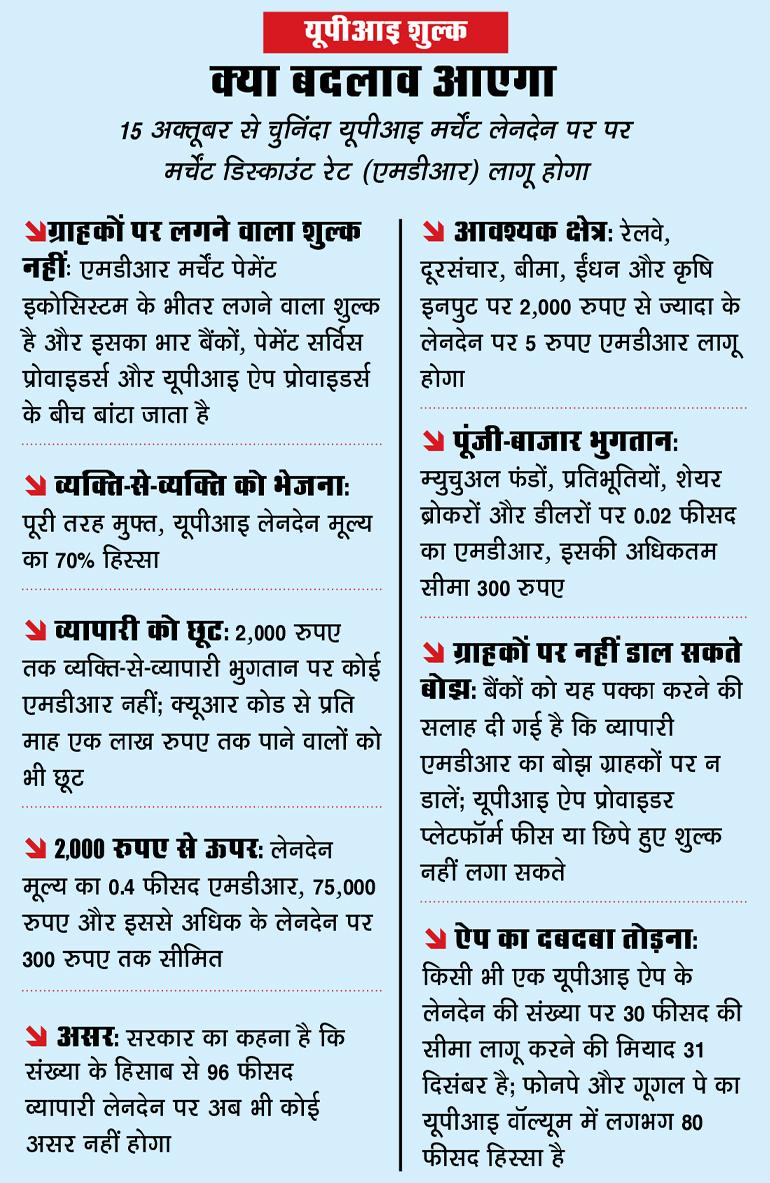
नया मर्चेंट डिस्काउंट रेट (एमडीआर) जनवरी 2020 के बाद से यूनिफाइड पेमेंट्स इंटरफेस (यूपीआइ) पर लगने वाला पहला चार्ज है. सरकार का कहना है कि इसका असर कम होगा: एक व्यक्ति से दूसरे व्यक्ति यानी पर्सन-टू-पर्सन (पी2पी) पैसा भेजना मुफ्त रहेगा जो कि कुल कुल यूपीआइ लेनदेन का 70 फीसद है.
साथ ही किसी व्यक्ति के 2,000 रुपए तक किसी दुकानदार को यानी पर्सन-टू-मर्चेंट (पी2एम) भुगतान भी फ्री रहेंगे जबकि क्यूआर कोड के जरिए महीने में 1 लाख रुपए तक पाने वाले कारोबारियों पर भी यह चार्ज नहीं लगेगा. सरकार के अनुसार, 96 प्रतिशत पी2एम लेनदेन शुल्क से बाहर रहेंगे.
2,000 रुपए से अधिक के पी2एम भुगतान के लिए एमडीआर वैल्यू का 0.4 प्रतिशत होगा और 75,000 रुपए या उससे अधिक के लेनदेन पर यह अधिकतम 300 रु. होगा. जैसे, 40,000 रु. के स्मार्टफोन पर यह 160 रु. होगा. पेट्रोल डीलर और दूसरे जरूरी और कम मार्जिन वाले सेक्टर को बचाने के लिए 2,000 रु. से ज्यादा के लेनदेन पर एमडीआर 5 रु. प्रति ट्रांजैक्शन तय किया गया है. दो टूक कहें तो यह फीस ग्राहकों पर नहीं लगेगी; इसे व्यापारी देगा और भुगतान तंत्र में शामिल हिस्सेदारों के बीच बांटा जाएगा.
इसकी टाइमिंग अहम है क्योंकि यूपीआइ सिर्फ घरेलू पेमेंट की सफलता की कहानी नहीं रह गया है. 25 अगस्त को इसके 10 साल पूरे हुए. दो हफ्ते बाद, पीएम नरेंद्र मोदी ने मुंबई में ग्लोबल फिनटेक फेस्ट में इसके दूसरे दशक का खाका बताया. उन्होंने कहा कि 11 देशों में यूपीआइ चल रहा है और अगला काम इसे दूसरे देशों के सिस्टम से जोड़ना और रेमिटेंस (विदेश से पैसे भेजना) को सस्ता बनाना है. उनका बड़ा मकसद यह था: “हम अपने नियम और मानक बना सकते हैं और उन्हें दुनिया से जोड़ सकते हैं.”
केंद्रीय वाणिज्य और उद्योग मंत्री पीयूष गोयल ने ब्रिक्स बिजनेस फोरम में भी यही बात कही. हालांकि, ब्रिक्स नेताओं के घोषणापत्र में ऐसी कोई प्रतिबद्धता नहीं जताई गई. इसमें पेमेंट टास्क फोर्स से महज यह कहा गया कि वह क्रॉस-बॉर्डर प्लेटफॉर्म के इस आइडिया पर अध्ययन जारी रखे. इसके तुरंत बाद 15 सितंबर को भारतीय राष्ट्रीय भुगतान निगम (एनपीसीआइ) ने यूपीआइ के लिए नए एमडीआर ढांचे की घोषणा की जो एक महीने बाद लागू होना है.
पैसे की बात
जब तक पहले की बात न पता हो तब तक दो हजार रु. की सीमा मनमानी लग सकती है. प्रोत्साहन योजना के तहत 2,000 रु. तक के छोटे दुकानदारों को भुगतान से पेमेंट इकोसिस्टम को 0.15 फीसद की कमाई होती थी.
इससे ज्यादा रकम के लेनदेन पर न तो कोई एमडीआर लगता था और न ही कोई प्रोत्साहन मिलता था, जिससे बैंकों और सभी ऐप को बिना किसी मुनाफे के ये लेनदेन पूरे करने पड़ते थे. इसलिए, नए शुल्क के जरिए यह विसंगति दूर की गई है.
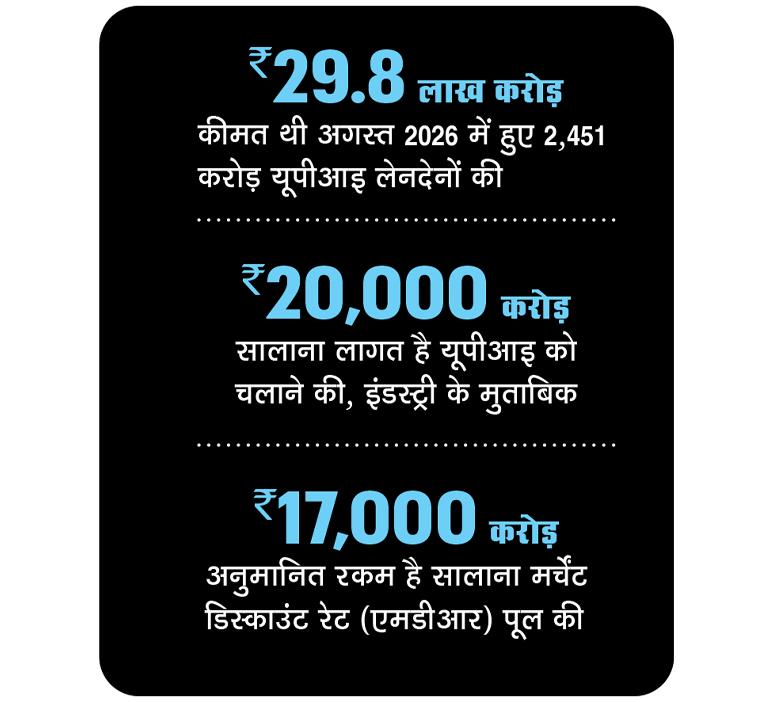
पिछले कुछ समय से आर्थिक गणित गड़बड़ाता रहा था. वित्त वर्ष 24 में प्रोत्साहन भुगतान के रूप में 3,631 करोड़ रु. दिए गए थे जबकि आवंटन 1,500 करोड़ रु. का ही था. उद्योग का अनुमान है कि इस सिस्टम को चलाने के लिए हर साल लगभग 20,000 करोड़ रु. की जरूरत है.
भारतीय रिजर्व बैंक (आरबीआइ) के गवर्नर संजय मल्होत्रा ने पिछले साल एक अहम बात कही थी: यूपीआइ कभी भी फ्री नहीं था; कोई न कोई इसका भार उठा रहा था. शुल्क पर लगी रोक हटाने और नया सिस्टम बनाने के लिए इस साल अगस्त में कानून में संशोधन किया गया, जिसके तहत केंद्र सरकार चार्ज तय कर सकती है. इसके एक महीने के भीतर ही नए शुल्क का ऐलान हो गया.
2020 से पहले यूपीआइ पर 0.3 प्रतिशत तक एमडीआर लगता था. नई दर 0.4 प्रतिशत है, लेकिन यह बहुत कम लेनदेन पर था. फिर भी, सरकार पी2एम यूपीआइ लेनदेन के लिए 96 प्रतिशत का जो आंकड़ा बताती है, वह लेनदेन की संख्या पर आधारित है न कि उनकी कीमत पर.
भले ही वित्त वर्ष 26 में सिर्फ 4 प्रतिशत लोगों ने व्यापारियों को 2,000 रु. से ज्यादा के भुगतान किए हों, लेकिन लेनदेन की कुल कीमत में उनका हिस्सा लगभग दो-तिहाई था. अगस्त 2026 में इसके लगभग 6 लाख करोड़ रुपए होने का अनुमान है. इसलिए, विश्लेषकों के अनुमान में एमडीआर से हर साल लगभग 17,000 करोड़ रुपए मिलेंगे, जिसमें बैंकों को सबसे अधिक हिस्सा मिलेगा.
एक और बात, वॉलमार्ट के निवेश वाली फोनपे और गूगल पे हर पांच में से लगभग चार यूपीआइ लेनदेन कराती हैं. एनपीसीआइ ने किसी एक यूपीआइ ऐप के ट्रांजैक्शन वॉल्यूम पर 30 प्रतिशत की जो सीमा लगाई है-जिसे दो बार टाला जा चुका है-उसे अब 31 दिसंबर से लागू किया जाना है. लिहाजा पेटीएम और मोबीक्विक जैसी भारतीय कंपनियों के लिए एमडीआर की नई व्यवस्था लागत और कमाई दोनों का जरिया है.
पेमेंट उद्योग ने इसे नकारा नहीं है. पेटीएम के संस्थापक विजय शेखर शर्मा का कहना है कि यूपीआइ पहले ग्रांट पर चल रहा था और अब आत्मनिर्भर हो गया है; वे नए डिजाइन को “रॉबिन हुड व्यवस्था” कहते हैं. चार्ज लगाने के कारण जाने-पहचाने हैं.
पहले भारतीय स्टेट बैंक के प्रमुख रह चुके और अब मास्टरकार्ड इंडिया और भारतपे के चेयरमैन रजनीश कुमार कहते हैं, “यूपीआइ में टेक्नोलॉजी, साइबर सिक्योरिटी और धोखाधड़ी रोकने के लिए लगातार निवेश की जरूरत है.’’ वे कहते हैं, “किसी भी तंत्र को हमेशा सब्सिडी नहीं दी जा सकती.”
जवाबी तर्क यह है कि यूपीआइ की अहमियत लेनदेन तक सीमित नहीं है. यूआइडीएआइ के संस्थापक महानिदेशक आर.एस. शर्मा का तर्क है कि यूपीआइ दोनों पक्षों के लिए मुफ्त रहना चाहिए और सरकारों और बैंकों को इससे होने वाली बचत से इसका खर्च चलाना चाहिए.
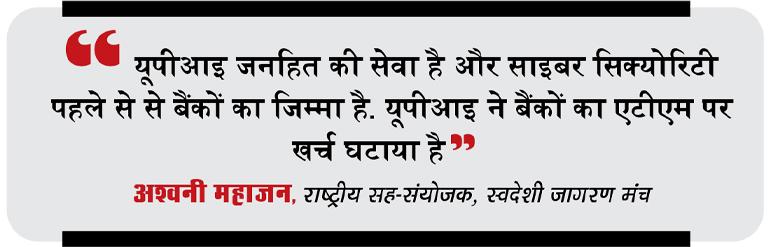
राष्ट्रीय स्वयंसेवक संघ के आर्थिक विंग स्वदेशी जागरण मंच के अश्वनी महाजन यूपीआइ को जनहित की सेवा बताते हैं और तर्क देते हैं कि साइबर सिक्योरिटी पहले से ही बैंकों की जिम्मेदारी का हिस्सा है.
मुफ्त से फायदा
यूपीआइ ने कैसे बदलाव किया, इसे समझने का सबसे आसान तरीका है कि इसके क्यूआरस्टिकर को उस कार्ड टर्मिनल के बगल में रखा जाए जिसकी जगह इसने ली है. कार्ड टर्मिनल खरीदना या किराए पर लेना पड़ता है, उसे इंस्टॉल करने और उसके रखरखाव की जरूरत होती है. यूपीआइ के लिए बस एक प्रिंटेड स्टिकर चाहिए.
कार्ड के साथ चार्ज लगते हैं—डेबिट कार्ड पर 0.9 फीसद तक और क्रेडिट कार्ड पर 1.5-2.5 फीसद तक. भारत में आज लगभग 1.2 करोड़ कार्ड टर्मिनल हैं जबकि यूपीआइ मर्चेंट की संख्या 6.5 करोड़ से अधिक है. लेकिन यूपीआइ की असली उपलब्धि यह है कि उसने डिजिटल पेमेंट को उन जगहों तक पहुंचाया जहां टर्मिनल लगने की कोई संभावना नहीं थी: जैसे सब्जी का ठेला, ऑटो-रिक्शा और बैंक की किसी ब्रांच से दूरदराज के इलाके. इस बदलाव के कई कारण रहेः बिजली पहुंचना, सस्ता डेटा, आधार और जन-धन खाते.
मुफ्त पेमेंट इसका अंतिम चरण था. अब सरकार का तर्क है कि यूजर बनाने का दौर पूरा हो चुका है. लोगों को आदत पड़ गई है, ग्राहक अभी भी कोई चार्ज नहीं देते हैं और इस सिस्टम को कमाई के टिकाऊ माध्यम की दरकार है.
ब्राजील के पिक्स पेमेंट सिस्टम से इसकी उपयोगी तुलना की जा सकती है. उसने वहां पर शुरू से ही दुकानदारों से चार्ज लियाः पिछले साल औसतन 0.33 प्रतिशत जबकि कार्ड के लिए करीब 2.3 प्रतिशत और यह ब्राजील के लोगों के लिए भुगतान का मुख्य तरीका बन गया है लेकिन यूपीआइ की कामयाबी का एक कारण यह भी था कि यह तेजी से समाज के निचले तबके तक पहुंचा.
असल परीक्षा
इसकी पहली असली परीक्षा दुकानों के काउंटर पर होगी. नए ढांचे में सबसे छोटे व्यापारियों को चार्ज से बाहर रखा गया है. ज्यादा नाजुक ग्रुप उनसे ठीक ऊपर हैंः दर्जी, मोबाइल रिपेयर शॉप, छोटे ज्वेलर आदि. इससे फीस से बचने की जुगत तलाशने को बढ़ावा मिल सकता है.
कोई व्यापारी बड़े बिलों पर कैश मांग सकता है, 3,800 रुपए की खरीदारी को दो यूपीआइ भुगतान में करने के लिए कह सकता है, या एक पर्सनल नंबर का इस्तेमाल कर सकता है ताकि सौदे को पी2पी में रखा जा सके. ऐसी कोई भी तरकीब छोटे कारोबार के लिए यूपीआइ की बनाई फॉर्मल ट्रेल को कमजोर करेगी. इसे लागू करना भी मुश्किल है.
व्यापारी एमडीआर को ग्राहक पर नहीं डाल सकते, लेकिन इस नियम को लागू करना सर्कुलर जारी करने से ज्यादा मुश्किल होगा. नए ढांचे को चुनौती देने वाली एक जनहित याचिका सुप्रीम कोर्ट में पहुंच गई है.
क्या इससे विदेश में इसके विस्तार को नुक्सान होगा? यह एमडीआर भारत में लगेगा और यूपीआइ के साथ बाहर नहीं जाएगा. यूपीआइ ब्लूप्रिंट का इस्तेमाल करने वाले देश अपने चार्ज खुद तय करेंगे. थाईलैंड का प्रॉम्प्टपे कई दक्षिण पूर्व एशियाई पेमेंट सिस्टम से जुड़ा है. प्रोजेक्ट नेक्सस, जिसका भारत फाउंडिंग मेंबर है, पहले से ही देशों के इंस्टैंट-पेमेंट सिस्टम को जोड़ने के लिए एक कॉमन नेटवर्क बना रहा है.
बहरहाल, अगला साल दिखाएगा कि आर्थिक तर्क काम करता है या नहीं. काउंटर पर क्यूआर कोड तो बिल्कुल वैसा ही दिखेगा, देखना यह है कि अब जो बदलाव होगा, उसके अंदरखाने क्या बदलता है.
