
सरकार ने जब इस वित्त वर्ष की पहली तिमाही के जीडीपी आंकड़े जारी किए तो दो तरह के आंकड़ों को बड़ी जिज्ञासा के साथ देखा गया. ये थे: निवेश और खपत, जो अर्थव्यवस्था की ग्रोथ के मुख्य इंजन हैं. पहली तिमाही में निवेश पिछले साल के मुकाबले करीब 12 फीसद बढ़ा जबकि खपत में सात फीसद की बढ़ोतरी हुई.
निवेश के आंकड़े खास तौर पर अहम थे. कई सालों से केंद्र सरकार इन्फ्रास्ट्रक्चर को तेजी देने के लिए कैपिटल एक्सपेंडिचर (पूंजीगत खर्च) पर भारी व्यय कर रही है.
इस उम्मीद में कि इस निवेश खर्च के कारण कॉर्पोरेट सेक्टर भी जोरदार निवेश करेगा और देश में नई नौकरियां पैदा करने में मदद मिलेगी जिनकी देश को बेहद जरूरत है. लेकिन निजी निवेश सुस्त ही बना हुआ है. इस कारण नीति-निर्माता इससे जूझ रहे हैं कि प्राइवेट सेक्टर का निवेश कैसे बढ़ाया जाए.
राष्ट्रीय सांख्यिकी कार्यालय (एनएसओ) केंद्रीय सांख्यिकी और कार्यक्रम कार्यान्वयन मंत्रालय का हिस्सा है और वह सकल स्थायी पूंजी निर्माण यानी ग्रॉस फिक्स्ड कैपिटल फॉर्मेशन (जीएफसीएफ) के तहत कुल निवेश की जानकारी बीच-बीच में देता है.
जीएफसीएफ में बिजनेस, सरकारों और परिवारों की ओर से बनाई या खरीदी गई स्थायी संपत्तियों की वैल्यू मापी जाती है. इनमें मशीनरी, उपकरण, इमारतें, सड़क जैसे इन्फ्रास्ट्रक्चर और बौद्धिक संपदा शामिल हैं. सरकार के खर्च को 'गवर्नमेंट फाइनल कंजम्पशन एक्सपेंडिचर' (जीएफसीई) के तहत दर्ज किया गया है, लेकिन केंद्र सरकार ने निजी निवेश के लिए अलग से आंकड़ा नहीं बताया.
एक साल पहले की तिमाही के मुकाबले इस तिमाही में सरकार के अंतिम खपत खर्च-जीएफसीई-में 4.3 फीसद का इजाफा हुआ है.
ऊपर से देखने पर आंकड़े खुशनुमा लगते हैं. पिछले वित्त वर्ष की चारों तिमाहियों में निवेश का औसत 32 फीसद से कम था, जो अब बढ़कर जीडीपी के 34 फीसद से ज्यादा हो गया है. विशेषज्ञों की माने तो भारत के लिए आठ फीसद या उससे ज्यादा की ग्रोथ के लिए सबसे अच्छा यह है कि वह 34-35 फीसद की निवेश दर बनाए रखे.
वृद्धि के कुछ खास क्षेत्र
विशेषज्ञों का कहना है कि केंद्र सरकार को आमतौर पर निजी निवेश के आंकड़े तैयार करने में समय लगता है और इन्हें बाद में जारी किया जाएगा. लेकिन उन्हें इस निवेश में सुधार के पक्के संकेत नजर आ रहे हैं. हालांकि, यह सुधार कुछ ही सेक्टरों में दिख रहा है और इसके सभी सेक्टर में पहुंचने में अभी काफी वक्त लगेगा.
क्रिसिल के मुख्य अर्थशास्त्री धर्मकीर्ति जोशी के शब्दों में, “सेंटर फॉर मॉनिटरिंग इंडियन इकोनॉमी के आंकड़े बताते हैं कि वित्त वर्ष 2027 की पहली तिमाही में निजी क्षेत्र के पूंजी खर्च (कैपेक्स) में अच्छी तेजी आई है.” उनके मुताबिक ऐसा लगता है कि निवेश कुछ खास क्षेत्रों में ही है.
जोशी कहते हैं, “ऐसा ही एक सेक्टर स्टील, सीमेंट और रियल एस्टेट की उन कंपनियों का है जो बुनियादी ढांचा क्षेत्र से जुड़ी हैं. सरकार इस सेग्मेंट में भारी-भरकम निवेश कर रही है. प्राइवेट सेक्टर जिन जगहों पर खर्च कर रहा है और अगले कुछ सालों में करता रहेगा, वे नए और उभरते हुए सेक्टर हैं.
इनमें अक्षय ऊर्जा और इलेक्ट्रॉनिक्स, जिसे उत्पादन से जुड़ी प्रोत्साहन योजना—पीएलआइ स्कीम—से मदद मिल रही है, कुछ इन्फ्रास्ट्रक्चर सेगमेंट, इलेक्ट्रिक वाहन, डेटा सेंटर और फोटोवोल्टिक सेल के निर्माण से जुड़े सेक्टर शामिल हैं.”
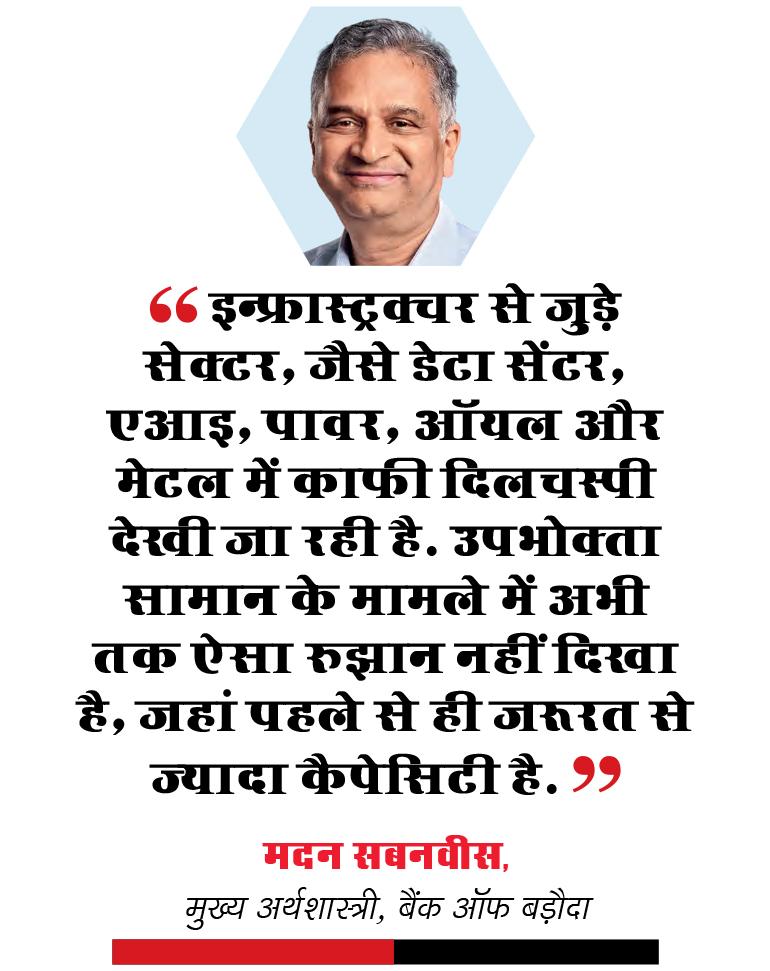
बैंक ऑफ बड़ौदा के मुख्य अर्थशास्त्री मदन सबनवीस का भी ऐसा ही आकलन है. उनके मुताबिक कुछ विशिष्ट सेक्टरों में निवेश बढ़ने के संकेत हैं. “इन्फ्रास्ट्रक्चर से जुड़े सेक्टर जैसे डेटा सेंटर, एआइ, बिजली, ऑयल और मेटल में काफी दिलचस्पी दिख रही है. हमें कन्ज्यूमर गुड्स के मामले में अभी इस तरह का रुझान नहीं दिखा है क्योंकि वहां कैपेसिटी पहले से ही ज्यादा है.”
लेकिन अहम संकेत क्षमता इस्तेमाल की दर से जुड़ा है; नए निवेश से पहले इसे अभीष्ट स्तर पर पहुंचना जरूरी है. “इनके मामले में मांग अहम है. यही कारण है कि त्योहारों का सीजन मायने रखता है, क्योंकि यही समय होता है जब आमतौर पर मांग बढ़ने की उम्मीद होती है. चिंता की एकमात्र बात महंगाई और खरीफ की फसल है—खरीफ की फसल ग्रामीण खर्च पर असर डालती है.”
सबनवीस कहते हैं कि कुल मिलाकर पहली तिमाही में निवेश में 12 फीसद की जो बढ़ोतरी हुई है, वह अभी ज्यादातर सेक्टर में नहीं हुई है. लेकिन जिस तरह कुछ सेक्टरों में बढ़त दिख रही है, उसके मद्देनजर इसके बरकरार रहने की संभावना है.
लेकिन जो शुरुआती सकारात्मक संकेत हैं, उन्हें उचित संदर्भ में देखना जरूरी है. कंपनियों की मजबूत बैलेंस शीट और सार्वजनिक इन्फ्रास्ट्रक्चर पर भारी खर्च के बावजूद निजी क्षेत्र की कंपनियों का निवेश सुस्त बना हुआ है.
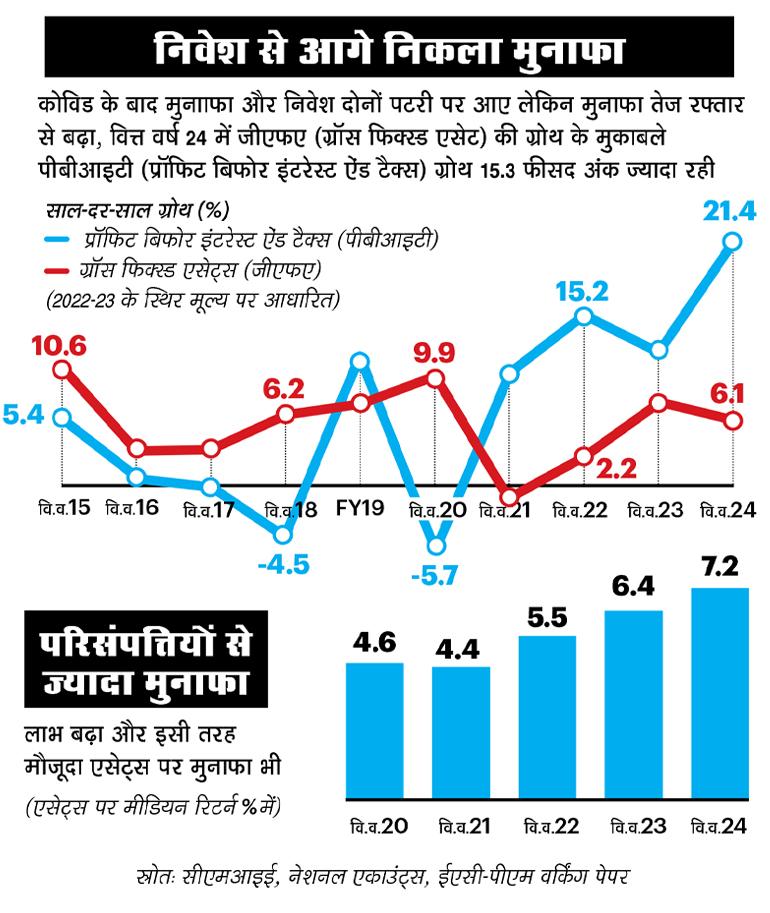
हाल की खबरों से पता चला है कि महामारी के बाद रिकवरी के दौर में कॉर्पोरेट मुनाफा काफी बढ़ा है जबकि स्थायी परिसंपत्तियों के निवेश में उतनी वृद्धि नहीं हुई है. प्रधानमंत्री की आर्थिक सलाहकार परिषद (ईएसी-पीएम) के 12 अगस्त को जारी एक वर्किंग पेपर के अनुसार, वित्त वर्ष 24 में ब्याज और टैक्स से पहले कुल मुनाफा 21.4 फीसद बढ़ा जबकि सकल स्थायी परिसंपत्तियों में—जो फिक्स्ड-एसेट इन्वेस्टमेंट मानी जाती हैं—महज छह फीसद की बढ़ोतरी हुई.
परिषद ने जिन कंपनियों का अध्ययन किया, उनकी संपत्तियों पर औसत रिटर्न वित्त वर्ष 21 में 4.4 फीसद से बढ़कर वित्त वर्ष 24 में 7.2 फीसद हो गया. अध्ययन का निष्कर्ष बताता है कि कंपनियों ने नए पूंजी खर्च पर ज्यादा निर्भर रहने के बजाय अपनी मौजूदा परिसंपत्तियों से ही बेहतर रिटर्न और ज्यादा मुनाफा कमाया है.
विशेषज्ञों का कहना है कि 2012 से प्राइवेट निवेश में तब से गिरावट आ रही है जब कई घोटालों के कारण तत्कालीन यूपीए सरकार कथित नीतिगत पंगुता के दौर से गुजर रही थी. तब से, प्राइवेट सेक्टर निवेश में अपनी दिलचस्पी बहाल करने के लिए जूझ रहा है.
2022 में केंद्रीय वित्त मंत्री निर्मला सीतारमण ने भारतीय कॉर्पोरेट सेक्टर की तुलना पौराणिक पात्र हनुमान से की थी. उन्होंने सवाल किया था कि अर्थव्यवस्था के सभी संकेतक मजबूत होने के बावजूद घरेलू उद्योग निवेश और मैन्युफैक्चरिंग बढ़ाने से क्यों कतरा रहा है.
सितंबर 2019 में एनडीए सरकार ने प्राइवेट सेक्टर के निवेश को बढ़ावा देने और आर्थिक वृद्धि को फिर से रफ्तार देने के लिए घरेलू कंपनियों का बेसिक कॉर्पोरेट टैक्स रेट 30 फीसद से घटाकर 22 फीसद कर दिया था. लेकिन इस कदम से जमीनी हालात में खास बदलाव नहीं आया है.
प्रोत्साहन की जरूरत
क्रिसिल के जोशी का कहना है कि कंपनियों की बैलेंस शीट काफी मजबूत हैं और मझोली से लेकर बड़ी कंपनियों का ऋण इक्विटी के मुकाबले बहुत कम है. यानी उनमें निवेश करने की क्षमता है. वे कहते हैं, “हालांकि, निवेश करने की उनकी जैसी क्षमता है, वैसी इच्छाशक्ति उनमें नहीं दिखती.”
इसके कई कारण हैं. एक तो भू राजनीतिक तनाव की वजह से बना अनिश्चित माहौल, जिससे निवेश फैसलों में देरी होती है. दूसरा कारण घरेलू और अंतरराष्ट्रीय बाजारों में चीन से मिलने वाली चुनौती है, जहां भारतीय कंपनियों को टिके रहने के लिए बहुत ज्यादा प्रतिस्पर्धी बनना होगा.
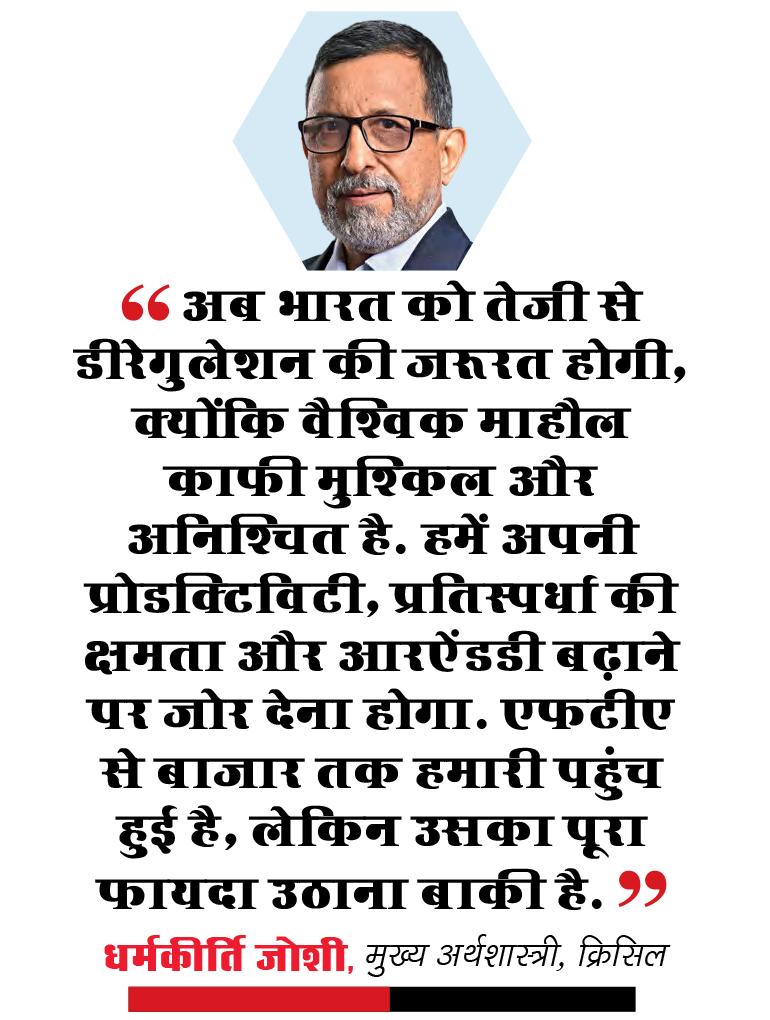
वे कहते हैं, “भारत को अब तेजी से डीरेगुलेशन यानी नियमों में नरमी की भी जरूरत है, क्योंकि वैश्विक माहौल काफी मुश्किल और अनिश्चित है. हालांकि मुक्त व्यापार समझौतों (एफटीए) से आपको बाजार की कुछ हिस्सेदारी मिल सकती है, लेकिन आपको नहीं पता कि आप कितने प्रतिस्पर्धी हैं.
अब केंद्र और राज्य दोनों स्तरों पर और सुधार करने का वक्त आ गया है, ताकि कारोबार आसान हो सके. हमें प्रोडक्टिविटी, प्रतिस्पर्धा की क्षमता और आरऐंडडी को बढ़ाना होगा.”
लेकिन निजी निवेश करने का दबाव खुद कंपनियों के भीतर से आ रहा है. सिस्टमैटिक्स ग्रुप में इंस्टीट्यूशनल इक्विटीज के सीईओ और सह प्रमुख धनंजय सिन्हा का कहना है कि बढ़ती इनपुट लागत से कंपनियां हतोत्साहित हो रही हैं.
वे कहते हैं, “हालांकि बिक्री वृद्धि में 25 फीसद का इजाफा हुआ है, लेकिन कच्चे माल की लागत 40-45 फीसद बढ़ गई है. ऐसे माहौल में जहां ग्रॉस मार्जिन घट रहा है, वहां कंपनियों को बड़े पूंजी खर्च के लिए कोई प्रोत्साहन नहीं है.”
कई विश्लेषकों ने क्रेडिट ग्रोथ बढ़ने की बात कही है. जून में बैंक ऋण वृद्धि लगभग 25 महीने के ऊंचे स्तर 18.6 फीसद पर पहुंच गई और इसमें भी कोर नॉन-फूड क्रेडिट 18.3 फीसद से ज्यादा बढ़ा है. इससे पूरी अर्थव्यवस्था में मजबूत ऋण गतिविधियों का पता चलता है.
सिन्हा के मुताबिक, इससे संकेत मिलता है कि खासकर मैन्युफैक्चरिंग सेक्टर की कंपनियों का ऑपरेटिंग कैश फ्लो बिगड़ रहा है, जिसकी वजह कच्चे माल की बढ़ती कीमतें हैं.
हालांकि डेटा सेंटर और अक्षय ऊर्जा जैसे नए जमाने के सेक्टरों में कुछ गतिविधियां हो रही हैं, पर संभव है कि इनसे बहुत नौकरियां पैदा न हों. निजी निवेश में बड़ी बढ़ोतरी करवाना मोदी सरकार के लिए बड़ी चुनौती रहेगी.
