बैटरी के लिए चीन पर निर्भरता घटाने की भारत की क्या है तैयारी?
भारत बैटरी बनाने के लिए लिथियम और निकेल की रिफाइनरी लगाएगा. सरकार ने ऐसी चार रिफाइनरी के निर्माण के लिए 2,814 करोड़ रुपए की योजना को मंजूरी दी है लेकिन कच्चे माल, तकनीक और खरीदारों की कमी बड़ी चुनौती है
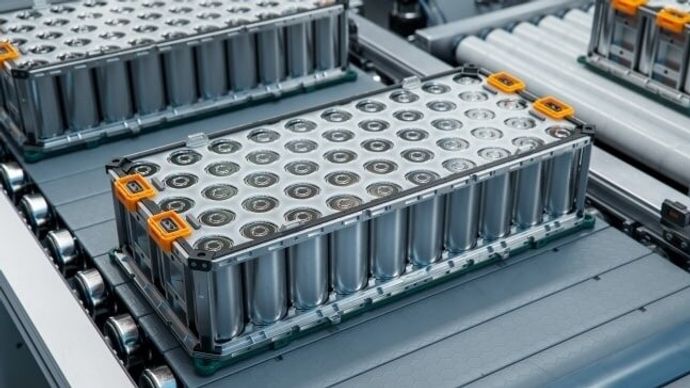
लिथियम ऑइन बैटरी (फाइल फोटो)
केंद्रीय मंत्रिमंडल ने 4 नवंबर को दो ऐसे फैसले लिए जो बैटरी के लिए जरूरी कच्चे माल की आपूर्ति और उसकी मांग दोनों से जुड़े हैं. मंत्रिमंडल ने 2,814 करोड़ रुपए की योजना को मंजूरी दी. इसके तहत लिथियम और निकेल की चार बड़ी रिफाइनरी लगाई जाएंगी. इनमें देश की पहली व्यावसायिक स्तर की लिथियम रिफाइनरी भी शामिल होंगी.
मंत्रिमंडल ने ग्रिड स्तर पर 92 गीगावॉट-घंटे (GWh) की ऊर्जा भंडारण क्षमता विकसित करने के लिए 14,500 करोड़ रुपए की व्यवहार्यता अंतर वित्तपोषण (Viability Gap Funding) को भी मंजूरी दी. इस योजना के तहत बैटरी परियोजनाओं में घरेलू सामग्री का इस्तेमाल अनिवार्य होगा.
अगले दिन केंद्रीय खान मंत्रालय ने बताया कि रिफाइनरी योजना का पैसा किस तरह दिया जाएगा. मंत्रालय ने महत्वपूर्ण खनिजों के ब्लॉक की बिक्री के नियम भी आसान किए. तकनीकी रूप से योग्य बोलीदाताओं की न्यूनतम संख्या तीन से घटाकर दो कर दी गई और नीलामी के नए चरण भी शुरू किए गए. इन फैसलों में एक तरफ देश में बैटरी सामग्री का उत्पादन बढ़ाने की कोशिश है, तो दूसरी तरफ उसके लिए खरीदार तैयार करने की कवायद.
महत्वपूर्ण खनिज प्रोसेसिंग को बढ़ावा देने के लिए पूंजीगत सहायता योजना का दायरा सीमित है. इसका कुल बजट ऊर्जा भंडारण योजना के बजट का करीब पांचवां हिस्सा है. इसके तहत चार संयंत्रों की पूंजीगत लागत का 30 फीसदी हिस्सा दिया जाएगा. इनमें कम से कम 30,000 टन सालाना क्षमता वाली दो लिथियम रिफाइनरी और कम से कम 50,000 टन सालाना क्षमता वाली दो निकेल इकाइयां शामिल हैं.
हर लिथियम संयंत्र को अधिकतम 500 करोड़ रुपए और हर निकेल संयंत्र को अधिकतम 900 करोड़ रुपए की सहायता मिलेगी. प्रत्येक खनिज के लिए सबसे कम सब्सिडी मांगने वाले दो बोलीदाताओं को चुना जाएगा. यह रकम तीन किस्तों में दी जाएगी.
हर संयंत्र को मंजूरी मिलने के तीन साल के भीतर चालू करना होगा. सरकार को उम्मीद है कि इस योजना से 10,000 करोड़ रुपए का निवेश आएगा और 2030 तक लिथियम की 60,000 टन तथा निकेल की 1 लाख टन प्रोसेसिंग क्षमता तैयार होगी.
प्रधानमंत्री नरेंद्र मोदी ने इस फैसले को रणनीतिक नजरिए से अहम बताया. मंत्रिमंडल की मंजूरी वाले दिन सोशल मीडिया प्लेटफॉर्म X पर उन्होंने घरेलू स्तर पर मूल्य संवर्धन और सप्लाई चेन मजबूत करने की बात कही. उन्होंने लिखा, "भारत के पास भविष्य की तकनीकें विकसित करने की क्षमता होनी चाहिए."
हालांकि मंत्रिमंडल की ओर से जारी नोट में चुनौतियों को लेकर ज्यादा व्यावहारिक रुख दिखता है. इसमें घरेलू प्रोसेसिंग की राह में तीन बड़ी बाधाएं बताई गई हैं. इनमें भारी पूंजी निवेश, तकनीक तक सीमित पहुंच और कच्चे माल की उपलब्धता शामिल हैं. नई योजना पहली चुनौती से सीधे तौर पर निपटती है. बाकी दो चुनौतियों से भारत किस तरह पार पाता है, इसी से तय होगा कि वह चीन के अलावा बैटरी में इस्तेमाल होने वाली धातुओं का प्रोसेसिंग करने वाले चुनिंदा देशों में शामिल हो पाएगा या नहीं.
भारत की बैटरी संबंधी महत्वाकांक्षाओं के रास्ते में यह कमी पिछले एक दशक से बनी हुई है. भूवैज्ञानिकों ने जम्मू-कश्मीर और छत्तीसगढ़ में लिथियम की तलाश की. सरकारी कंपनी खानिज बिदेश इंडिया लिमिटेड (KABIL) ने अर्जेंटीना के नमक वाले मैदानों में खोज के अधिकार खरीदे.
तमिलनाडु और गुजरात में कारखानों ने बैटरी पैक असेंबल करना शुरू किया और कुछ ने सेल बनाना भी शुरू कर दिया. लेकिन इस पूरी प्रक्रिया का बीच का चरण लगभग पूरी तरह चीन के हवाले रहा. इसी चरण में खनन से निकले पत्थर को बैटरी में इस्तेमाल होने वाले उच्च शुद्धता के केमिकल में बदला जाता है.
यह इसलिए अहम है क्योंकि दुनिया में बैटरी के लिए जरूरी केमिकल्स की आपूर्ति कहां से होती है. बैटरी-ग्रेड लिथियम रसायनों की वैश्विक रिफाइनिंग क्षमता में चीन की हिस्सेदारी करीब 65 फीसदी है. बीजिंग ने दिखाया है कि वह इस बढ़त का इस्तेमाल कर सकता है. पिछले साल जुलाई में उसने कैथोड तकनीक और लिथियम निकालने की पांच तकनीकों के निर्यात पर पाबंदी लगा दी थी.
फिर चीन ने तीन महीने बाद बैटरी और उनसे जुड़ी सामग्री पर और व्यापक नियंत्रणों की घोषणा की. बाद में अमेरिका के साथ व्यापार समझौते के तहत इन्हें एक साल के लिए निलंबित कर दिया गया. यह निलंबन कानूनी रूप से 10 नवंबर को खत्म होना था हालांकि बीजिंग ने कहा है कि व्यापक समझौता अगले साल 10 जनवरी तक लागू रहेगा.
दूसरी अर्थव्यवस्थाओं ने भी अपने-अपने तरीके से इसका जवाब दिया है. अमेरिका ने इस क्षेत्र को सब्सिडी देने से आगे बढ़कर कंपनियों में हिस्सेदारी लेना शुरू कर दिया है. पेंटागन ने रेयर अर्थ खनन कंपनी एमपी मटीरियल्स में 15 फीसदी हिस्सेदारी खरीदी और उसे न्यूनतम कीमत की गारंटी दी.
ऊर्जा विभाग ने लिथियम अमेरिका में 5 फीसदी हिस्सेदारी ली. साथ ही नेवादा में उसकी परियोजना के लिए 2.26 अरब डॉलर के कर्ज का पुनर्गठन किया. यूरोपीय संघ चाहता है कि 2030 तक रणनीतिक कच्चे माल की उसकी सालाना जरूरत का 40 फीसदी हिस्सा संघ के भीतर ही प्रोसेसिंग से पूरा हो. हालांकि उसके अपने ऑडिटरों का कहना है कि इस दिशा में अब तक सीमित प्रगति हुई है.
इंडोनेशिया ने ज्यादा सख्त रास्ता अपनाया. उसने देश में निकेल के प्रोसेसिंग को बढ़ावा देने के लिए निकेल अयस्क के निर्यात पर प्रतिबंध लगा दिया. वहां के ऊर्जा मंत्री के मुताबिक, इस प्रतिबंध के बाद निकेल निर्यात से होने वाली कमाई 2017-19 के करीब 3.3 अरब डॉलर से बढ़कर लगभग 34 अरब डॉलर हो गई. अफ्रीका का सबसे बड़ा लिथियम उत्पादक जिम्बाब्वे भी इसी रास्ते पर चल रहा है. वह जनवरी से लिथियम कंसंट्रेट के निर्यात पर रोक लगाने वाला है.
भारत के लिए दांव काफी बड़ा है. ऊर्जा अर्थशास्त्र और वित्तीय विश्लेषण संस्थान (IEEFA) के मुताबिक भारत लिथियम, निकेल और कोबाल्ट के लिए पूरी तरह आयात पर निर्भर है. 2025 में उसने 18,200 टन लिथियम कंपाउंड का आयात किया जिनकी कीमत 11,160 करोड़ रुपए थी. इसमें से दो-तिहाई आयात चीन से हुआ. देश में लिथियम रिफाइनिंग की क्षमता लगभग शून्य है. इस बीच, वित्त वर्ष 2026-27 की पहली तिमाही में लिथियम-आयन सेल का आयात 94 फीसदी बढ़कर 15,721 करोड़ रुपए हो गया.
अब तक भारत की नीतियां इस सप्लाई चेन के दो सिरों पर केंद्रित रही हैं. राष्ट्रीय महत्वपूर्ण खनिज मिशन के तहत खनिजों की खोज और नीलामी हो रही है. KABIL विदेशों में खनिज संपत्तियों की तलाश कर रही है. बैटरी सेल के लिए उत्पादन से जुड़ी प्रोत्साहन योजना (PLI) है और रीसाइक्लिंग को बढ़ावा देने के लिए 1,500 करोड़ रुपए की योजना भी है.
लेकिन भारत में बनी सेल फैक्ट्री को भी रसायनों के लिए आयात पर निर्भर रहना पड़ता. रिफाइनरी योजना पहली ऐसी पहल है जिसका मकसद सप्लाई चेन के इसी बीच वाले चरण को वित्तीय मदद देना है.
यह भारत के दूसरे देशों की तुलना में कहीं सीमित कदम भी है. इसमें प्रतिस्पर्धी बोली के जरिए एकमुश्त पूंजीगत सब्सिडी दी जाएगी. इस योजना का कुल बजट करीब 30 करोड़ डॉलर है जो लिथियम की एक परियोजना के लिए अमेरिका की ओर से दिए गए एक कर्ज का भी लगभग आठवां हिस्सा है.
इस व्यवस्था से सरकारी खजाने पर जोखिम सीमित रहेगा और बाजार को खुद लागत और जोखिम का आकलन करना होगा. लेकिन इसका मतलब यह भी है कि शुरुआत में मिलने वाली सब्सिडी उन कीमतों के उतार-चढ़ाव से बचाव नहीं कर पाएगी जिनके कारण दूसरे देशों में रिफाइनरियां बंद हो चुकी हैं.
यह योजना बिल्कुल शून्य से शुरू नहीं हो रही है. हैदराबाद की ऑल्टमिन और नोएडा की लोहुम, दोनों के संभावित बोलीदाता होने की संभावना है. दोनों कंपनियां 30,000 टन सालाना क्षमता वाले लिथियम कार्बोनेट संयंत्र लगाने की घोषणा कर चुकी हैं. यह योजना में तय न्यूनतम क्षमता के बराबर है. भारत की एकमात्र प्राथमिक निकेल उत्पादक कंपनी वेदांता गोवा में पहले से ही छोटे पैमाने पर निकेल सल्फेट बनाती है.
कार्बोनेट को चुनना भी अहम है. लिथियम कार्बोनेट, एलएफपी (लिथियम आयरन फॉस्फेट) बैटरियों के लिए जरूरी कच्चा माल है. ग्रिड स्तर पर ऊर्जा भंडारण में इन बैटरियों का सबसे ज्यादा इस्तेमाल होता है. लोहुम का अनुमान है कि भारत के इलेक्ट्रिक वाहन (EV) बैटरी बाजार में निकेल आधारित रसायन वाली बैटरियों की हिस्सेदारी सिर्फ 30 से 35 फीसदी होगी.
ऑस्ट्रेलिया को इस मामले में कड़वा अनुभव हुआ है. वहां लिथियम हाइड्रॉक्साइड की तीन रिफाइनरी उस समय बनाई गईं, जब निकेल से भरपूर बैटरियों के बाजार पर हावी होने की उम्मीद थी. लेकिन तीनों को मुश्किलों का सामना करना पड़ा. फरवरी में एल्बेमार्ले ने केमर्टन संयंत्र की आखिरी चालू इकाई भी बंद कर दी.
ऑस्ट्रेलिया का अनुभव पहली बड़ी चुनौती की ओर भी इशारा करता है- लागत. एसएंडपी ग्लोबल की रिपोर्ट में शामिल एक औद्योगिक विश्लेषण के मुताबिक चीन के तीन उत्पादकों की प्रोसेसिंग लागत पश्चिमी ऑस्ट्रेलिया की दो रिफाइनरियों की तुलना में आधे से भी कम थी.
उद्योग के अनुमान बताते हैं कि ऑस्ट्रेलिया में रिफाइनरी बनाने की लागत चीन के मुकाबले करीब 10 गुना है. भारत में निर्माण और श्रम की लागत ऑस्ट्रेलिया से कम है लेकिन बिजली और केमिकल की कीमतें सब्सिडी खत्म होने के बाद भी मुनाफे को प्रभावित करेंगी.
दूसरी चुनौती अयस्क की उपलब्धता है. योजना में अयस्क और कंसंट्रेट से मिलने वाले लिथियम को शामिल किया गया है, नमकीन पानी (ब्राइन) से मिलने वाले लिथियम को नहीं. इसलिए अर्जेंटीना में KABIL के पांच ब्राइन ब्लॉक इन संयंत्रों के लिए कच्चे माल का स्रोत नहीं बन सकते.
ऐसे में भारत को स्पोड्यूमीन नाम के कठोर चट्टानी अयस्क पर निर्भर रहना होगा. ऑस्ट्रेलिया के कुल उत्पादन का 90 फीसदी से अधिक हिस्सा पहले ही चीन जाता है. जिम्बाब्वे जल्द ही लिथियम कंसंट्रेट का निर्यात बंद करने वाला है हालांकि वह लिथियम सल्फेट का निर्यात जारी रखेगा.
इसकी जरूरत कितनी बड़ी होगी, इसका अंदाजा दक्षिण कोरिया में पोस्को (POSCO) के 43,000 टन क्षमता वाले लिथियम हाइड्रॉक्साइड संयंत्र से लगाया जा सकता है. इस संयंत्र को हर साल 3.15 लाख टन अयस्क की आपूर्ति का अनुबंध मिला हुआ है. इसी अनुपात से देखें तो भारत की दो लिथियम रिफाइनरियों को सालाना 4 लाख टन से ज्यादा अयस्क की जरूरत होगी. अभी तक किसी भारतीय कंपनी ने इतनी बड़ी मात्रा में कच्चे माल की आपूर्ति के लिए अनुबंध की घोषणा नहीं की है.
तीसरी चुनौती खरीदारों की है. केंद्रीय मंत्रिमंडल की बैठक में इसका आंशिक जवाब मिला. 2030-31 तक के पांच वर्षों में ऊर्जा भंडारण योजना के तहत 30 GWh बैटरी क्षमता को बढ़ावा दिया जाएगा. इसके अलावा 60 GWh पंप्ड हाइड्रो और 2 GWh नई तकनीकों के लिए भी सहायता दी जाएगी.
बैटरी परियोजनाओं में कम से कम 40 फीसदी घरेलू सामग्री का इस्तेमाल अनिवार्य होगा. हालांकि उद्योग के एक सामान्य अनुमान के मुताबिक, 30 GWh एलएफपी बैटरियों में पांच साल के दौरान कुल मिलाकर करीब 16,000 से 18,000 टन लिथियम कार्बोनेट के बराबर सामग्री लगेगी. यह रिफाइनरियों के लिए तय सालाना 60,000 टन उत्पादन क्षमता से काफी कम है.
यह भी स्पष्ट नहीं है कि 40 फीसदी घरेलू सामग्री की शर्त पूरी करने के लिए बैटरी सेल को गिना जाएगा या उनमें इस्तेमाल होने वाले केमिकल्स को. बाकी बाजार भी अभी बहुत छोटा है. बैटरी पीएलआई योजना के तहत 40 GWh सेल उत्पादन क्षमता को मंजूरी दी गई थी, लेकिन अब तक सिर्फ ओला ने करीब 2.5 GWh क्षमता का संयंत्र लगाया है.
निकेल के लिए बाजार इससे भी सीमित है क्योंकि ग्रिड स्टोरेज में मुख्य रूप से निकेल-रहित एलएफपी बैटरियों का इस्तेमाल होता है. दूसरी ओर, इंडोनेशिया भी अपनी नीतियों में बदलाव कर रहा है. वहां से निकलने वाले मिक्स्ड हाइड्रॉक्साइड प्रीसिपिटेट (MHP), जो निकेल प्रोसेसिंग का एक अहम मध्यवर्ती उत्पाद है, का 97 फीसदी हिस्सा चीन जाता है. अब इंडोनेशिया इस तरह के नए स्मेल्टर लगाने पर रोक लगा रहा है ताकि उसका उद्योग बैटरी-ग्रेड उत्पाद बनाने की दिशा में आगे बढ़े.
चौथी चुनौती योजना की अपनी बनावट में है. प्रेस सूचना ब्यूरो (PIB) के स्पष्टीकरण के मुताबिक हर किस्त का भुगतान पूंजीगत खर्च, कंपनी की ओर से लगाई गई इक्विटी और संयंत्र चालू होने से जुड़ा है. इसका संबंध उत्पादन या उत्पाद की शुद्धता से नहीं है.
IEEFA ने बैटरी पीएलआई योजना की समीक्षा में पाया था कि उसमें मैन्युफैक्चरिंग के अनुभव की तुलना में उत्पादन क्षमता, स्थानीय सामग्री और सब्सिडी की प्रतिबद्धता को ज्यादा महत्व दिया गया. नई योजना में तकनीकी जांच के मानकों को भी इसी अनुभव की कसौटी पर परखा जाएगा.
इन चारों चुनौतियों के पीछे एक पांचवीं और कम दिखाई देने वाली चुनौती भी है- तकनीक. चीन की बढ़त किसी एक पेटेंट पर आधारित नहीं है. यह वर्षों के अनुभव और जानकारी का नतीजा है. वहां की कंपनियां हर खेप के अयस्क के हिसाब से एसिड, तापमान और शुद्धिकरण की प्रक्रिया में बदलाव करना जानती हैं.
इसके साथ ही वहां ऐसा इंजीनियरिंग उद्योग है जो इन संयंत्रों को तेजी से और कम लागत में तैयार कर सकता है. डेटा विश्लेषण कंपनी वुड मैकेंजी के मुताबिक, चीनी कंपनियों ने इंडोनेशिया में बैटरी-ग्रेड निकेल संयंत्र बनाने के लिए हर साल की एक टन उत्पादन क्षमता पर करीब 35,000 डॉलर की पूंजी लगाई. पश्चिमी देशों के संयंत्रों में यही लागत 1 लाख डॉलर से ज्यादा थी.
बीजिंग के निर्यात प्रतिबंधों में अब लिथियम प्रोसेसिंग और कैथोड से जुड़ी अहम तकनीकें भी शामिल हैं. भारत में राष्ट्रीय महत्वपूर्ण खनिज मिशन के तहत नौ उत्कृष्टता केंद्र (Centres of Excellence) बनाए गए हैं, जिनका मकसद स्वदेशी तकनीक विकसित करना है.
ऑल्टमिन उन संभावित बोलीदाताओं में से एक है जिसके पास इस क्षेत्र में काम करने का स्पष्ट रास्ता दिखता है. कंपनी ने ब्राजील में एक लिथियम रिफाइनरी और उसकी तकनीक का अधिग्रहण किया है.
अब आगे इस योजना के तीन संभावित नतीजे हो सकते हैं. सबसे अच्छी स्थिति में चुनी गई कंपनियां तकनीकी साझेदार, अयस्क की लंबी अवधि की आपूर्ति के अनुबंध और पहले से तय खरीदारों के साथ आगे बढ़ेंगी. चीन के बाहर हाल में मिली एक बड़ी कामयाबी इसी तरह हासिल हुई. पोस्को ने ऑस्ट्रेलियाई खनन कंपनी पिलबरा को 18 फीसदी हिस्सेदार बनाया, अयस्क की दीर्घकालिक आपूर्ति का अनुबंध किया और एसके ऑन जैसी कंपनियों के साथ खरीद समझौते किए.
दूसरी स्थिति में संयंत्र समय पर चालू तो हो जाएंगे लेकिन अपनी पूरी क्षमता से काम नहीं कर पाएंगे. वे अयस्क का आयात करेंगे और भारत में बैटरी सेल का उत्पादन बढ़ने तक अपने बनाए उत्पादों का बड़ा हिस्सा निर्यात करेंगे. सबसे खराब स्थिति में यह योजना भी बैटरी पीएलआई की राह पर चल सकती है. यानी परियोजनाओं को समय पर मंजूरी मिल जाए लेकिन उत्पादन क्षमता तैयार होने में देरी हो.
भारत किस राह पर आगे बढ़ेगा, यह आने वाले फैसलों पर निर्भर करेगा. रिफाइनरी योजना के दिशानिर्देशों में संयंत्रों की परिभाषा, इस्तेमाल किए जा सकने वाले कच्चे माल और तकनीकी मानकों को स्पष्ट करना होगा. ऊर्जा भंडारण योजना के नियमों में बताना होगा कि घरेलू सामग्री किसे माना जाएगा.
खान सचिव के मुताबिक, राष्ट्रीय स्तर पर खनिजों का भंडार तैयार करने की नीति भी जल्द आने वाली है. इसके अलावा कैथोड जैसे बैटरी घटकों के लिए 12,000 करोड़ रुपए की प्रोत्साहन योजना पर काम चल रहा है.
प्रधानमंत्री ने भविष्य की तकनीकें देश में विकसित करने की जरूरत बताई है. लेकिन भारत इसमें कितना आगे बढ़ पाएगा, यह इस बात से तय होगा कि कच्चा माल, तकनीक और खरीदार भी सब्सिडी के साथ उपलब्ध हो पाते हैं या नहीं.